
 中美关系


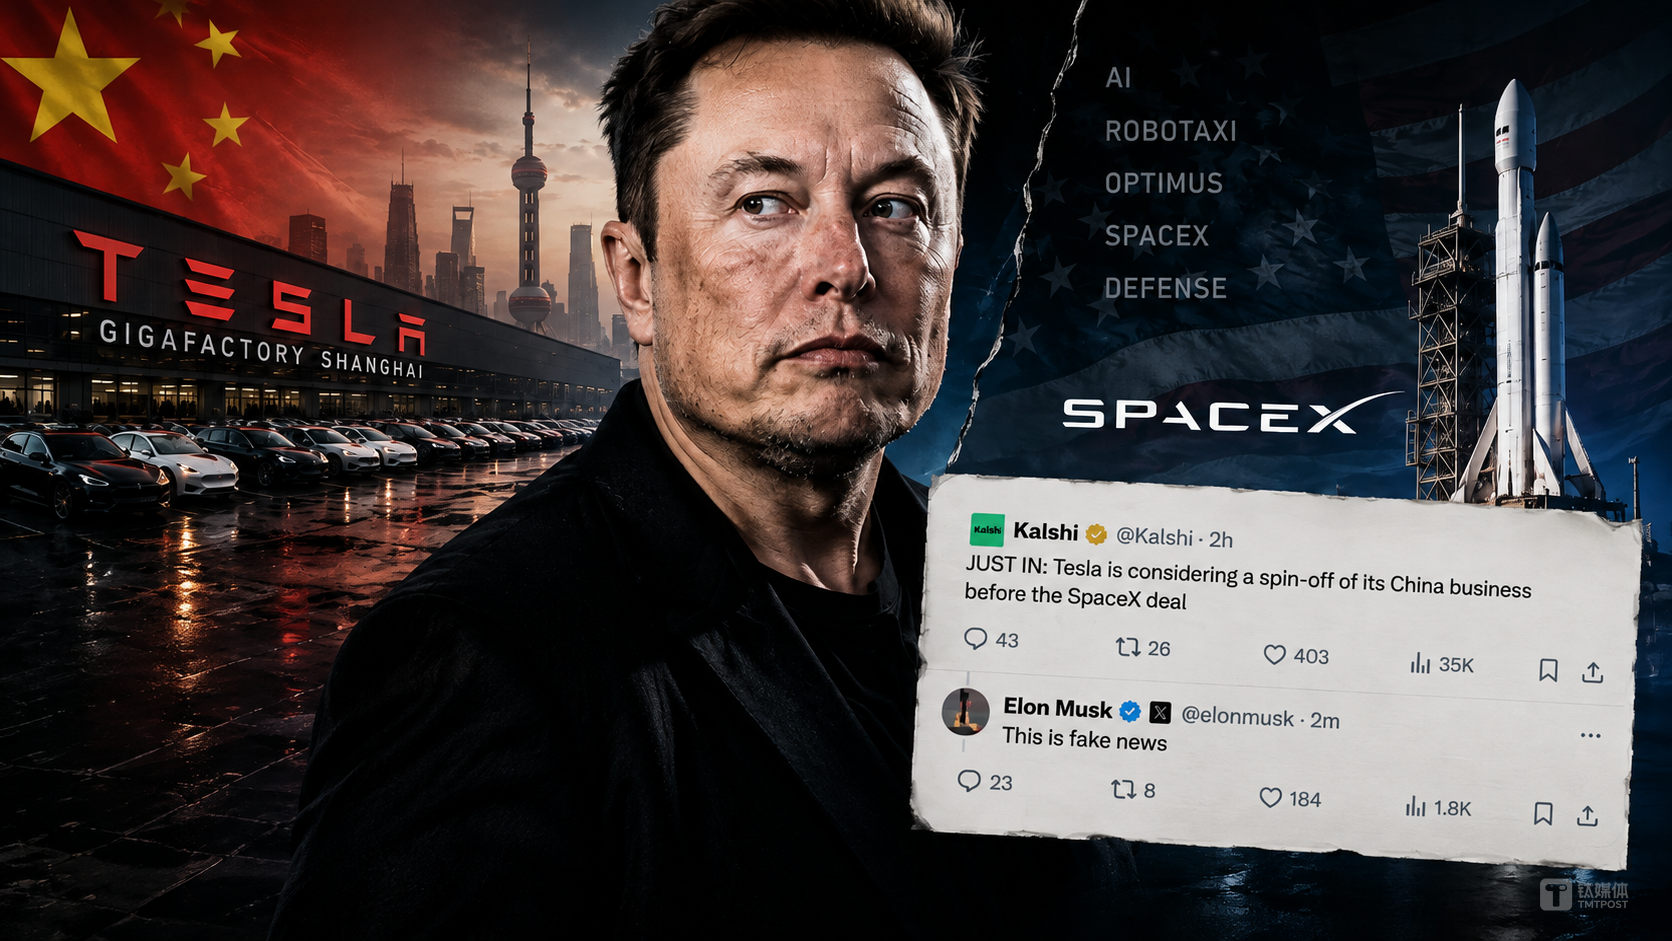
图片由AI生成
NextFin News -- 一则被马斯克斥为“荒谬的假新闻”的市场传闻,再次将特斯拉中国业务推上风口浪尖。
据媒体报道,在特斯拉与SpaceX可能进行资本整合的背景下,特斯拉顾问团队和部分管理层曾讨论如何处理中国业务。据称,选项包括出售、分拆、关停,或通过设立独立销售实体、拆分办公系统和权限设置,进一步将中国业务与美国业务隔离。马斯克随后公开否认该报道,称从未进行过此类讨论。另有一家媒体也表示,无法独立核实该报道。截至目前,特斯拉尚未在监管文件中披露任何重组中国业务的计划。
这显然不应被解读为“特斯拉正准备退出中国”,但这件事也并不像传闻表面看起来那样简单。
马斯克否认的是,特斯拉已经讨论过分拆其中国业务,但这一否认并未消除催生该传闻的经营现实:特斯拉正加快将自身包装为一家AI、机器人、芯片和能源公司,甚至可能进一步进入由SpaceX主导的航天与国防资本生态;与此同时,其汽车业务仍高度依赖上海工厂和中国供应链。
特斯拉越是试图摆脱传统汽车制造商的估值逻辑,上海工厂在马斯克商业版图中的位置就越显尴尬。它仍是核心资产,效率高、产能强、难以替代;但在未来任何资本整合中,它也可能成为最棘手、最难处理的风险点。
特斯拉与SpaceX之间的边界正在被重划
这则传闻并非全无依据。
7月22日,马斯克在特斯拉业绩电话会上并未排除与SpaceX进行整合的可能性。相反,他强调,两家公司业务重叠正在扩大,涉及电池、制造、工程人才、芯片和AI基础设施。
Even more direct links have already shown up in the financial statements:今年3月,特斯拉斥资20亿美元购买SpaceX股份,持股比例不足1%;今年上半年,SpaceX向特斯拉采购了Megapack等产品,为特斯拉贡献了4.05亿美元收入。换句话说,在任何组织层面的合并发生之前,特斯拉与SpaceX之间的资本和业务联系就已经形成。
这也契合了特斯拉近年来的战略转向。特斯拉在最新提交的10‑Q文件中,将其使命定义为“将人工智能带入现实世界”,明确押注FSD、Robotaxi以及人形机器人Optimus。公司预计,2026年资本支出将超过250亿美元,主要投向AI算力、数据中心、生产线和AI相关资产。汽车业务仍贡献了绝大部分收入和现金流,但它越来越像一个平台——为更宏大的AI叙事提供数据和制造能力。
然而,SpaceX并非一家普通科技公司;它深度参与美国政府、航天和国防项目。此前,当特斯拉还只是一家独立汽车制造商时,上海工厂面临的监管审查主要与汽车行业相关——贸易、数据和供应链。如果两家公司进一步共享资本、技术、芯片、人员和制造资源,适用于特斯拉中国业务的合规标准可能会发生变化。
对美国监管机构而言,关注点可能不再局限于Model Y使用了哪些中国零部件。审查范围可能扩大到:位于中国的员工能否访问集团系统,中国供应商是否参与敏感项目,位于中国的制造和研发资源是否与SpaceX共享,以及两家公司之间是否存在难以切断的资本和数据通道。
这也正是这则传闻最值得关注之处。拆分计划或许并不存在,但推动运营隔离的压力是现实存在的。
特斯拉上海工厂仍具战略意义
从财务数据看,中国对特斯拉的重要性似乎正在下降。
2025年,特斯拉中国市场营收为209.62亿美元,占集团总营收948.27亿美元的22.1%。今年上半年,中国市场营收为88.59亿美元,占全球营收506.23亿美元的17.5%,已降至不足五分之一。尽管中国营收绝对值同比仍小幅增长,但其在集团营收结构中的占比已明显收缩。
市场端的压力则更为直观。
外媒数据显示,特斯拉今年上半年在中国售出约24万辆汽车,同比下降9%;同期,中国本土品牌在电动车市场的份额升至72%。特斯拉仍是中国高端纯电动车细分市场的重要参与者,但已不再拥有过去那种压倒性的品牌、产品和技术优势。但营收占比下降,并不意味着特斯拉已经能够摆脱中国。
上海超级工厂年产能超过95万辆,占特斯拉2025年全球交付量的一半以上。除供应中国市场外,它还是面向欧洲、加拿大和亚太地区的重要出口基地。上海工厂零部件本地化率超过95%,连接了400多家中国供应商,其中已有60多家进入特斯拉全球供应体系。
这构成了特斯拉中国业务最核心的错配:中国在营收结构中的占比可以逐步下降,但以中国为基础的制造体系在全球交付系统中仍占据重要地位。
特斯拉可以通过欧洲、北美和其他国际市场的增长,降低中国销售收入的占比,但短期内无法找到另一座在成本、效率、供应链密度和出口能力上可与上海工厂比肩的生产基地。即便柏林工厂和美国工厂提升产量,也仍难以迅速复制长三角已经形成的零部件生态、工程响应速度和制造成本结构。
对特斯拉而言,中国早已不只是一个区域市场,而是嵌入其全球业务中的一套完整生产运营系统。拆分销售公司相对容易;若剥离上海制造体系,则会直接冲击全球整车供应、成本结构和现金流。
这也是为什么“拆分特斯拉中国”听起来干净利落、简单直接,但在实际操作中并不现实。
资产、技术、供应链和估值都难以切割
如果特斯拉认真考虑剥离其中国业务,首先必须回答一个基本问题:究竟要拆分什么?
如果仅拆分中国销售业务,上海工厂仍将属于特斯拉全球制造体系,而由与SpaceX资本整合引发的审查问题也不会消失;如果将工厂、销售、研发和供应链一并拆出,新公司仍需继续使用特斯拉品牌、整车平台、软件系统、充电网络和售后体系,并与特斯拉维持大规模长期关联交易。
一家公司在法律上可以独立,但在业务层面未必真正独立。
上海工厂背后是复杂的资产和融资安排网络。截至今年6月底,特斯拉中国营运资金贷款未偿还本金已达58.88亿美元。如此规模的制造资产,加上本地融资、供应商合同和出口安排,不可能通过一笔单一、简单的股权交易实现干净切割。
估值是另一大挑战。长期以来,特斯拉市值建立在市场对Robotaxi、FSD、Optimus和AI算力的预期之上,因此其估值倍数远高于传统车企。一些海外媒体指出,截至7月底,特斯拉股价对应2027年预期市盈率超过200倍,而丰田约为10倍。独立后的特斯拉中国本质上更像一家拥有成熟车型、高效工厂和庞大供应链的汽车制造商,很难继续享受集团层面的AI和机器人估值溢价。
这意味着,无论通过出售还是单独上市,特斯拉中国的估值大概率都会较集团存在折价。
潜在买家还将面临一个悖论:如果新公司继续依赖特斯拉的软件、品牌和技术许可,就很难证明其真正独立;如果彻底切断这些联系,其产品竞争力、品牌价值和出口能力又会迅速下滑。
拆分或许能降低部分政治风险,但也可能同时引发一连串经营问题,包括估值折价、关联交易和供应链重组等。
看起来像是一把锋利的刀,但当你真要落下时,就会发现,特斯拉中国早已与整个集团长成一体。直接关闭这块业务更不现实。上海工厂仍是特斯拉效率最高的生产基地之一,供应链成熟度也位居前列。关闭它,无异于为了消除未来可能出现的监管风险,提前毁掉公司当下最重要的制造能力。从商业角度看,这几乎不可能向股东交代。
“软隔离”比股权拆分更现实
权衡政治成本与商业代价后,特斯拉彻底出售或关闭其中国业务的可能性并不高。更可能的路径是,在保留所有权和制造产能不变的同时,对中国业务实施更细颗粒度的“软隔离”。
外媒提到的独立运营的出口销售实体、中美办公系统分离,以及员工权限受限,正符合这一思路。马斯克否认曾讨论过这些安排,但从公司治理角度看,这类措施显然比出售工厂更现实。
第一层隔离可能发生在数据和系统层面。中国团队将继续服务中国市场和上海工厂生产,但无法接触SpaceX、全球AI芯片或某些美国核心研发项目,同时公司内部对信息、代码、人员和供应商的访问权限还会进一步分隔。
第二层可能发生在组织和法律实体层面。特斯拉可以为上海的出口、采购或研发设立更独立的实体,建立单独的董事会汇报线路和合规机制,并将中国业务打包为一个与美国敏感业务保持距离的区域板块。
第三层可能落在供应链。中国供应商仍可为上海工厂提供零部件,但涉及特斯拉全球AI、芯片、机器人或与SpaceX相关的项目时,将面临更严格的审查,包括员工国籍、生产地点和数据访问控制。
这种安排不会形成戏剧性的“退出中国”,但可能逐步重塑特斯拉过去的全球化模式。
上海工厂仍会生产Model 3和Model Y,仍会出口海外,甚至可能继续获得追加投资。特斯拉也仍在推进其上海储能超级工厂的产能爬坡,这同样表明,它并未停止在中国扩大制造布局。
但与此同时,中国团队与美国之间的距离AI、芯片和航天业务的体量可能会越来越大。特斯拉中国将继续存在,但会逐步从集团内部高度互联的增长枢纽,转变为边界更清晰、更独立的制造和销售区域。
这比一次性的分拆更微妙,也可能影响更深远。
两个版本的特斯拉
过去,上海工厂是特斯拉全球化进程中最成功的资产。它帮助特斯拉降低成本、扩大产能、打开中国市场,并支撑欧洲和亚太地区的交付。对一家追求规模和制造效率的车企来说,这几乎是一项无可争议的核心资产。
但马斯克正把特斯拉推向另一套资本逻辑。
在AI、机器人和Robotaxi的叙事中,汽车制造只是数据入口和技术载体;如果与SpaceX实现更深层整合,特斯拉还将面对美国国防供应链、政府合同以及国家安全审查。上海工厂的效率不会因此下降,但由于其所在位置及其供应链联系,它可能背负更高的治理和合规成本。
因此,同一项位于中国的资产,如今正被以两种完全不同的方式评估。
对汽车业务而言,它是特斯拉最不可替代的制造枢纽;但对马斯克正在构建的以AI、芯片、航天和国防为导向的资本版图而言,它反而可能成为一个需要设防的敏感接口。这也是为什么,即便马斯克公开否认,相关讨论短期内也不太可能平息。
短期来看,出售上海工厂、关闭其中国业务,或彻底分拆,都不是最符合商业利益的选项。特斯拉更可能保留中国制造的效率,同时降低其中国业务与美国核心技术及SpaceX体系之间的联系。
最终可能被拆分的,未必是上海工厂的股权,而是这家公司曾引以为傲的全球一体化体系。(李宇鹏报道,杨林编辑。)
更多独家洞察尽在 nextfin.ai.
