
 人工智能

NextFin News -- 仅在两天内,两家国内领先的实体智能公司相继发布招股说明书。在IPO的喧嚣背后,这一行业最真实的面貌比以往任何时候都更加清晰地暴露出来。
5月19日,深圳证券交易所受理了Leju Robot(深圳)有限公司的创业板IPO申请。它也成为首家按创业板第四套标准申请上市的公司。
Leju Robot成立于2016年,最初通过基础编程教育切入市场,随后推出首款小型人形机器人产品,并在2018年开始向全尺寸人形机器人拓展。
公司招股说明书中最引人注目的一组数据是,2025年其全尺寸人形机器人Kuavo系列销量为577台——相比2024年的32台增长了17倍。
销量的激增使Leju Robot在当年跻身实体智能产业的上游梯队。2025年在Omdia和Counterpoint Research发布的销量报告中,Leju Robot全球排名第四,仅次于Unitree、AgiBot和UBTECH。
但另一方面,Kuavo系列产品的平均售价在2025年同比下降了25.56%。
Leju Robot在招股说明书中解释称,为巩固并提升产品的市场竞争力,公司实施了激进的市场化定价策略,主动下调了Kuavo系列的销售价格。
2025年被广泛视为实体智能商业化的元年:出货量爆发增长、营收翻倍、全球市场份额跃升至前列,但毛利率连续两年下降、亏损反而扩大。
现在留给投资者的最大问题是:这是在规模化前夕不可避免的代价,还是一场以价换量的赌注?
以7.5折出售机器人
创业板第四套标准要求拟上市公司预计市值不低于30亿元人民币,最近一年营业收入不低于2亿元人民币,且过去三年营业收入复合增长率不低于30%。
Leju Robot完全符合这些要求。
招股说明书显示,Leju Robot在最近一轮融资后的后估值为43.27亿元人民币。考虑到同行业可比上市公司的估值水平,公司预计其市值不会低于30亿元人民币。此外,其2025年营业收入为2.58亿元人民币,三年复合营收增速达到118.68%。
Leju Robot本次拟发行不超过2000万股,占发行后公司总股本不低于25%。其目标募资总额为26亿元人民币,暗示IPO估值约为100亿元人民币——使其位列实体智能领域的上游梯队。
人形机器人销量也处于上游梯队。
根据Counterpoint Research的数据,Leju Robot的2025年人形机器人出货量约占全球市场的5%,排名第四。
不同的数据公司采用不同的方法论。按IDC的方法论,Leju Robot排名第三。在这两组数据中,Leju Robot的出货量与UBTECH极为接近,视具体指标而互有领先。
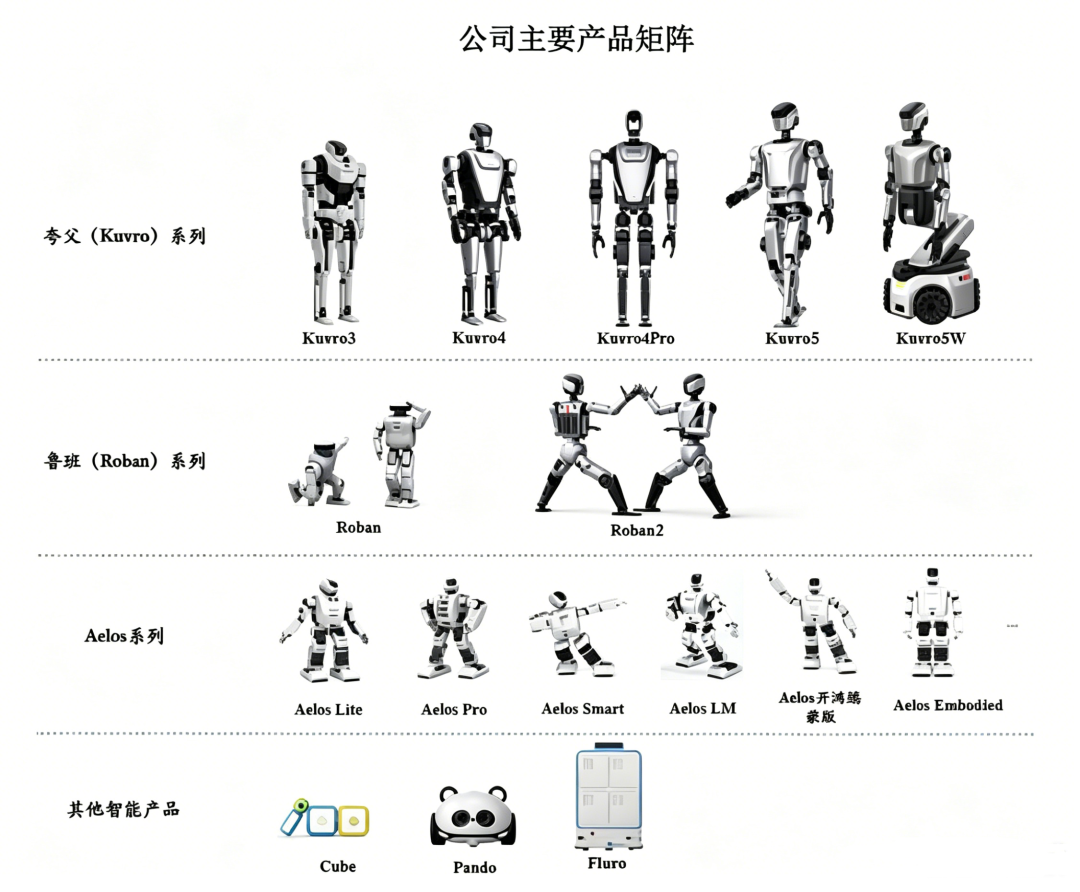
Leju Robot是一家非常“纯粹”的人形机器人公司。其产品主要分为三类:面向广泛场景、尤其侧重工业应用的Kuavo系列全尺寸人形机器人;主要面向AI与实体智能科研与教育的中小型人形机器人Roban系列;以及主要面向AI素养和学前/小学教育的小型机器人Aelos。
支撑Leju Robot在2025年全球排名第四的,是Kuavo系列。
2023年12月,Leju Robot推出了Kuavo3并推向市场。2024年,公司完成了两次迭代——Kuavo4和Kuavo4 Pro。2025年10月,又发布了Kuavo5和Kuavo5-W。三年内五次产品迭代,明显快于行业“每年一次”的平均节奏。
招股说明书显示,Kuavo系列在2025年的销售收入达到1.78亿元人民币,占当年营业收入的69.5%,成为公司的主要收入来源。
在Kuavo的带动下,公司整体营收也大幅增长。2023年至2025年,Leju Robot的营业收入分别为5400万元、5600万元和2.58亿元人民币。
这一增长曲线与Kuavo销量的上升高度吻合:2023年和2024年相对平稳,2025年出现突增——在很大程度上是由于旗舰产品以“25%折扣”出售。
招股说明书显示,2025年Kuavo的单台售价下降了25.56%。好消息是规模效应带来了一些成本优势:同期单台成本同比下降了27.35%。因此,该产品的毛利率并未下降,反而略有提升。
但Kuavo销量的激增也重塑了公司的收入结构。Roban和Aelos系列这两类毛利率较高的产品的收入占比下降,导致公司整体毛利率从2023年的50.45%下降到2024年的44.3%,并进一步降至2025年的40.78%。
与毛利率持续下滑相伴的是净亏损的扩大。在报告期内,归属于母公司股东的净亏损分别为411.2万元、592.3万元和697.8万元。剔除非经常性损益后,2025年的净亏损进一步扩大至776.4万元。
此外,公司经营活动产生的净现金流连续三年为负。
在招股说明书中,Leju Robot表示,尽管公司过去三年一直处于亏损状态且亏损持续扩大,但这在总体上与行业的发展特征相一致:构建技术与产品壁垒需要大量前期投入。
基于其实际经营情况,Leju Robot也给出了自身的盈利时间表——2028年。
Leju Robot的管理层
Leju Robot的创始团队大多来自哈尔滨工业大学。
创始人兼董事长冷晓坤拥有哈尔滨工业大学计算机应用技术博士学位。2016年,他与多位哈工大同学共同创立了Leju Robot。
公司成立当年,Leju Robot推出了首款小型人形机器人Aelos,将基础编程教育作为其最初的市场切入点。2017年,Aelos教育版开始批量交付并产生收入。
随后几年,Leju Robot在很大程度上专注于教育市场。招股说明书显示,2025年面向教育市场的小型和中型人形机器人销量仍然强劲:Roban销量为91台,Aelos销量为3,988台。两类产品合计实现收入3,944.81万元,同比增长47.35%。
教育机器人产品为Leju Robot提供了现金流,同时也帮助公司构建了覆盖全国的销售网络和售后服务体系。招股说明书显示,在进军教育市场期间,Leju形成了“直销+非直销”相结合的混合模式,建立了覆盖广、响应快的渠道资源。
当Kuavo在2023年推出时,这套渠道系统能够被直接复用。
此外,教育市场的主要买家通常为高校、科研院所和教育主管部门。这些客户的采购流程、技术集成方式和售后要求与Kuavo后来瞄准的数据采集中心和工业客户存在相似性,使公司积累了B2B和B2G的客户服务经验。
但教育市场的天花板相对较低。因此,Leju Robot在2023年将公司战略重点从教育市场转向通用全尺寸人形机器人。那一年也标志着更广泛的实体智能产业开始升温。
截至招股说明书所覆盖的报告期末,Leju Robot的全尺寸人形机器人产品主要应用于三类场景:科研与教育、商业服务和数据采集,而工业制造仍处于早期阶段。
其中,数据采集是Kuavo的主要应用场景。2025年,该场景的收入占产品线总收入的45%;科研与教育和商业服务分别占32.5%和18.7%,而工业制造仅贡献了3.88%。
真实世界的交互数据长期以来一直是该行业的挑战,这就是为什么数据采集对人形机器人实现泛化至关重要的原因。
用于模型训练的数据来源大致可分为三类:互联网数据、仿真数据和真实世界数据。由于人形机器人具有物理实体,单靠互联网和仿真数据不足以支持对真实世界中广泛物理规律的学习。
真实世界数据质量最高,但高度依赖于机器人自身的数据采集。因此,在现阶段,许多人形机器人平台厂商选择将数据采集作为商业化道路之一。
有的公司建设自有数据采集中心,如Zhiyuan;也有的将机器人出售给数据采集中心——Leju Robot就是其中之一。
招股说明书披露,Leju Robot目前是商业化订单在数据采集与训练场景数量和规模上较大的公司之一。
与此同时,工业场景代表了另一类长周期客户。2025年,Leju在一汽工厂部署了Kuavo 4 Pro,对料箱搬运与拣选等场景进行了POC(概念验证)验证。对于工业客户来说,POC是大规模采购前的常规步骤,这意味着Leju来自汽车制造的收入贡献仍然相当有限,处于可靠性验证阶段。
此外,Leju Robot的股东和合作伙伴名单中还包括腾讯和华为等大公司。
2023年12月,Leju Robot发布了搭载HarmonyOS的Kuavo 3,成为最先与HarmonyOS集成的人形机器人厂商之一。2024年,公司被纳入华为全球实体智能产业创新中心的合作名录。2025年6月,公司与华为和中国移动联手推出了全球首款5G-A人形机器人。
与此同时,腾讯通过其全资子公司持有Leju Robot7.32%的股份,双方尚未启动业务层面的合作。
还有什么牌可打?
借助Kuavo系列销量的上涨,Leju Robot已闯入实体智能玩家的上游梯队。接下来它必须解决的问题是,其盈利模式能否真正奏效——以及其拟募资26亿元人民币最终能带来多少价值。
在已上市或已披露招股说明书的机器人“本体”公司中,DEEP Robotics专注于四足机器人,与Leju Robot的可比性不强。其余三家——Unitree、Dobot和UBTECH——与Leju Robot在不同程度上存在重合,具有一定可比性。
先看财务指标,按2025年口径:Unitree实现营业收入17.08亿元并已盈利;UBTECH营收约20亿元,亏损7.9亿元;Dobot营收4.9亿元,亏损8000万元。
在这四家公司中,Leju Robot的营收规模最小——仅约为Unitree的15%和UBTECH的13%左右。
综合营收规模和亏损规模来看,Leju Robot的亏损介于UBTECH与Dobot之间,其毛利率与同行平均毛利率并无明显差异。在多数公司仍处于亏损状态的实体智能行业中,Leju Robot的财务状况并不特别弱。
接下来,我们看下其通往盈利的路径。
在Leju Robot的采购清单中,关节模组和控制器占据成本的最大份额,分别占采购总额的19.4%和13.67%。灵巧手也占到6.71%。
在招股说明书的风险披露中,Leju Robot还指出,2025年其向无锡全之博的采购占当年采购总额的17.20%。其中,从该供应商采购的关节模组占公司该类产品采购金额的82.82%——表明在关节模组的采购上对单一供应商存在较高的集中度。
对核心零部件高度依赖单一外部供应商,不仅推高成本,还增加了风险。
与已盈利的Unitree相比,Unitree在核心部件上有更高比例实现了自研自供。其关节模组和灵巧手已是成熟产品——不仅无需外采,还能为公司产生收入。
这表明Leju Robot在提高核心部件自制率方面仍有较大空间,这也是提升公司毛利率最有效的途径之一。
至于其公开募股募集资金的投向,与将大部分资金投入机器人“大脑”研究的Unitree和DEEP Robotics不同,Leju Robot选择将募集资金主要投向三大领域:产能扩张、集中化/标准化运营和数据采集。
具体而言,36.14%的资金将用于人形机器人实体智能研发中心项目。通过集中化模式,公司将系统性地丰富技术储备,聚焦工具链开发、核心算法升级、机体/结构设计等关键环节的突破;23.7%将用于高质量大规模数据集开发项目;8.22%将用于人形机器人产业化基地项目,主要用于购买生产与检测设备、建设标准化车间和提升制造产能。
一方面,这是因为Leju Robot从一开始就走的是全栈“脑-小脑-端侧”路线,在运动控制和智能决策上已有一定的核心技术积累——因此目前无需在“脑”层面补短板。
另一方面,其资金分配选择也表明,与追求更智能的大脑相比,Leju Robot当前更重视其核心机器人产品在真实工业场景中的落地应用。
毕竟,对于今日的实体智能产业而言,能真正“进厂拧螺丝”的故事,比单纯论证一个可盈利的商业模式更有说服力。
更多独家洞察尽在 nextfin.ai.
