
 人工智能
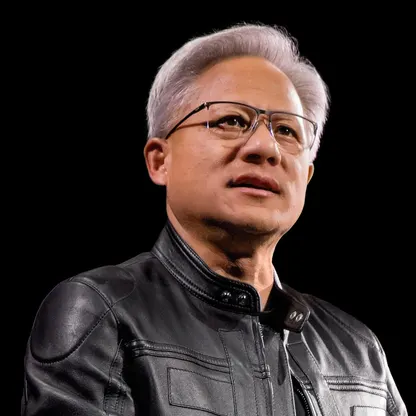

NextFin News - 在2026年3月4日于旧金山举办的摩根士丹利科技、媒体与电信大会上,英伟达首席执行官黄仁勋与摩根士丹利的合伙人和主持人(包括 Mark Edelstone)同台发言。此次环节既包含预先准备的演讲,也有围绕超大规模云服务商支出、供应链、地缘政治出口摩擦、战略投资以及英伟达产品路线图的广泛问答。
以下报告呈现了黄仁勋在大会及节目中相关片段里所做的核心陈述,按主题组织并在适当处引用其原话。
向AI基础设施与系统供应商的财富转移
黄仁勋将当前市场形容为超大规模云服务商自由现金流向一小部分供应商的大规模重新分配。他表示主要云公司“把他们所有的自由现金流或绝大多数都直接开支票给英伟达、博通、AMD、Mellanox、Arista Networks 等公司。”他将这一现象框定为“确实是历史上最大的财富转移”,云端的资本支出正被导向构建AI基础设施的厂商。
超大规模云的资本支出、投资者预期与收入时点
谈及投资者对云端高额资本支出的担忧,黄仁勋指出,尽管投资者偏好自由现金流,但云厂商正在为AI所需的基础设施提供资金。他表示,随着AI部署扩展,相关的收入回报将在本十年后期变得可见,并称基础设施的常态化可能“最早在28年就为AI与云收入带来数亿美元的上行,更可能在29年和30年显现”,并呼吁在采用与生产力提升落地时保持耐心。
博通、竞争与资本支出受益者
黄仁勋承认收益并不限于英伟达一家公司。他将博通描述为AI网络与定制芯片的中坚力量,并表示两家公司都是“资本支出受益者”,但策略不同。他将英伟达定位为行业领导者与系统型玩家,“帮助引导整个行业”,同时指出博通在定制基础设施中的角色。
供应链准备与内存短缺
回顾供应约束,黄仁勋表示英伟达已锁定供应链的多个环节——晶圆、内存与封装——并提醒听众,内存与其他组件的短缺曾被预测但并未被普遍重视。他强调产能受限,确保供应是一项战略优先事项。
面向中国的H200芯片与监管不确定性
黄仁勋回应了关于为中国生产H200的报道,解释称监管复杂性使得难以确定已制造的芯片是否能被允许进入中国市场。他表示有数千枚芯片已就绪,但北京尚未完全放行。因此,英伟达将台积电的工厂产能与空间重新分配给更新的平台,而不是让生产线闲置。
对OpenAI与Anthropic的投资
谈及战略投资,黄仁勋给出了具体更新:“向大家通报一下,我们已经敲定协议。我们将对OpenAI投资300亿美元。”
他补充说,此前讨论过的更大的1000亿美元规模“大概不太现实”,因为OpenAI预计将公开上市,并表示英伟达对Anthropic的100亿美元投资“也很可能是最后一次”。黄仁勋将这些举措置于更广泛的策略中,认为通过提供算力与硬件,能在这些公司规模化并准备进入公开市场时推动营收增长。
产品路线图与GTC预览
黄仁勋预览了英伟达多年期的数据中心产品路线图,提到 Blackwell Ultra、Vera Rubin 及未来世代。他表示公司正在重新分配产能以加速下一代平台的推出,并指出将在英伟达于2026年3月16–19日举办的GTC上公布一款新芯片,黄仁勋将于3月16日做主题演讲。他将 Grock 描述为在超低延迟推理方面的加速器特化,并强调英伟达正在扩展架构与生态系统产品以支持主体型(agentic)AI与物理AI。
平台视角:数据中心、Omniverse 与物理AI
黄仁勋勾勒了英伟达的整体定位:公司为数据中心的模型训练提供硬件,提供如 Omniverse 的工具以教练与测试模型,并通过设备端的 AGX 平台在机器人中实现实时推理。他强调开发者采用——引用了数以百万计的开发者正在基于英伟达的机器人技术栈进行开发——并重申公司对物理AI长期发展空间的信念,英伟达高层曾将其描述为“一项数万亿美元的机会”。
市场与股票展望
黄仁勋与现场评论员认为,英伟达盈利的增长以及持续扩大的算力需求支撑了正面的长期展望。节目中提到,英伟达继续占据高端推理与训练市场的大部分份额,路线图执行与超大规模云的资本支出结合应推动持续的收入与盈利增长。
参考资料:
更多独家洞察尽在 nextfin.ai.
